Appraisal KPR: Apa Itu, Kenapa Penting?
- account_circle bang syah
- calendar_month 30 October 2026
- visibility 1
- comment 0 komentar
Sudah ketemu rumah impian, harga cocok, pengajuan KPR sudah masuk. Lalu bank bilang, “Rumahnya perlu di-appraisal dulu.” Banyak calon pembeli bingung di tahap ini. Padahal appraisal menentukan berapa besar pinjaman yang bisa kamu dapat. Yuk kita bahas pelan-pelan.
Apa Itu Appraisal KPR?
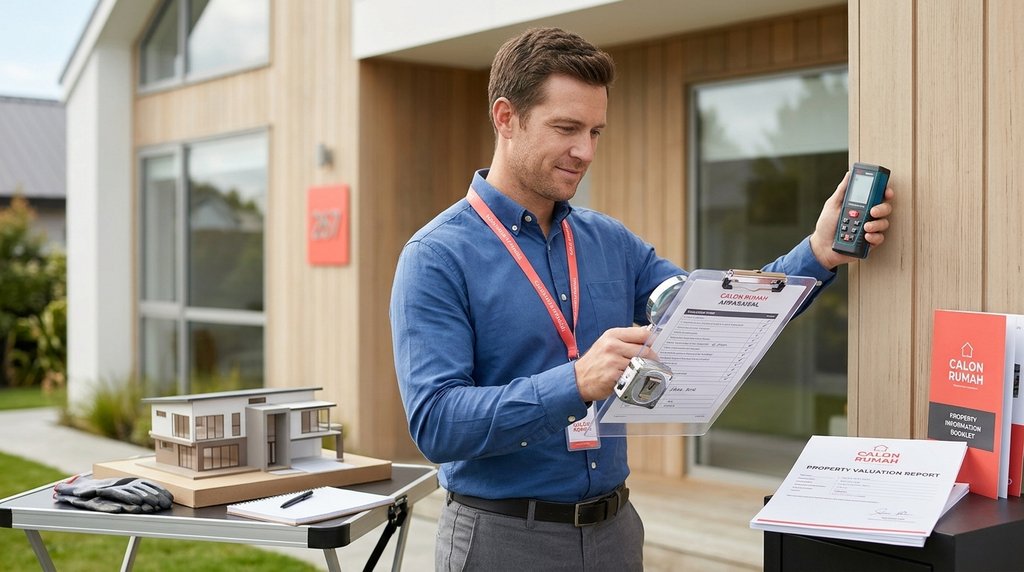
Appraisal adalah penilaian harga wajar sebuah properti yang akan dijadikan jaminan KPR. Penilai datang, mengecek kondisi rumah, lalu menentukan nilai pasarnya. Hasilnya berupa laporan yang menjadi salah satu dasar bank dalam memutuskan plafon kredit.
Poin pentingnya: nilai appraisal belum tentu sama dengan harga jual. Harga jual adalah kesepakatan antara penjual dan pembeli, sedangkan nilai appraisal adalah penilaian bank atau penilai independen terhadap nilai pasar properti tersebut.
Kenapa Bank Perlu Appraisal?
Rumah yang kamu beli akan menjadi agunan. Kalau suatu saat cicilan macet, bank perlu yakin bahwa nilai rumah cukup untuk menutup sisa pinjaman. Karena itu bank ingin tahu nilai rumah yang sebenarnya, bukan sekadar angka di perjanjian jual beli.
Pengaruhnya ke Plafon KPR
Bank biasanya menghitung pinjaman sebagai persentase dari nilai appraisal (atau harga beli, mana yang lebih rendah), bukan langsung dari harga jual. Contoh sederhana:
- Harga rumah: Rp500 juta
- Nilai appraisal: Rp450 juta
- Bank membiayai 80% dari nilai appraisal
- Perkiraan plafon KPR: Rp360 juta
Artinya, uang muka yang harus kamu siapkan lebih besar dari perkiraan awal, karena selisih antara harga jual dan plafon harus kamu tutup sendiri. Persentase pembiayaan yang diberikan berbeda di tiap bank dan dipengaruhi aturan Bank Indonesia, jadi tanyakan langsung ke bank yang kamu tuju.
Apa Saja yang Dinilai?
Penilai biasanya melihat beberapa hal berikut:
- Lokasi. Akses jalan, kedekatan dengan fasilitas umum, perkembangan area, dan risiko seperti rawan banjir atau bencana.
- Luas tanah dan bangunan. Dicocokkan dengan dokumen sertifikat dan IMB/PBG.
- Kondisi bangunan. Usia, kualitas konstruksi, dan perawatan.
- Legalitas. Jenis sertifikat (SHM atau HGB) dan kelengkapan dokumen.
- Pembanding pasar. Harga jual properti serupa di sekitar lokasi.
Siapa yang Melakukan Appraisal?
Ada dua jenis yang umum:
- Appraisal internal bank. Dilakukan tim penilai dari bank sendiri. Biayanya umumnya lebih terjangkau, kadang cukup rendah, dan hasilnya mengikuti penilaian bank.
- Appraisal eksternal (KJPP). Dilakukan Kantor Jasa Penilai Publik yang independen. Biayanya biasanya lebih tinggi, mulai dari jutaan rupiah tergantung jenis dan luas properti, dan dipakai untuk nilai agunan tertentu atau kebijakan bank tertentu.
Besaran biaya berbeda di setiap bank, jadi pastikan tanya rinciannya sebelum proses dimulai. Biaya ini umumnya dibayar oleh calon debitur.
Berapa Lama Prosesnya?
Tergantung bank dan kondisi properti. Ada yang selesai dalam hitungan hari, ada yang memakan waktu sekitar satu minggu atau lebih, terutama kalau dokumen belum lengkap atau lokasinya sulit dijangkau.
Kenapa Nilai Appraisal Bisa Lebih Rendah dari Harga Jual?
Beberapa penyebab yang sering terjadi:
- Harga jual dipasang di atas harga pasar di sekitar lokasi
- Kondisi bangunan kurang terawat atau sudah tua
- Lokasi dianggap berisiko
- Data luas atau legalitas tidak sesuai
- Penjual dan pembeli menyepakati harga yang “naik” karena faktor non-pasar
Tips Supaya Appraisal Berjalan Lancar
- Lengkapi dokumen sejak awal. Sertifikat, PBB, IMB/PBG, dan identitas pemilik sebaiknya sudah siap sebelum surveyor datang.
- Pastikan rumah dalam kondisi rapi dan bisa diakses. Kesan pertama berpengaruh pada penilaian kondisi bangunan.
- Cek harga pasar di sekitar lokasi. Bandingkan dengan listing properti sejenis supaya kamu tahu apakah harga wajar.
- Siapkan dana cadangan. Kalau nilai appraisal ternyata lebih rendah, kamu perlu menambah uang muka.
- Tanyakan ke bank dulu. Biaya, lama proses, dan siapa penilainya sebaiknya dipastikan sebelum membayar apa pun.
- Gunakan agen properti yang paham proses KPR. Pendamping yang berpengalaman membantu kamu menilai harga wajar sebelum masuk tahap pengajuan.
Kalau Nilai Appraisal Lebih Rendah, Bagaimana?
Ada beberapa pilihan:
- Menambah uang muka untuk menutup selisih
- Menegosiasikan harga dengan penjual agar mendekati nilai appraisal
- Mengajukan ke bank lain yang mungkin menilai berbeda
- Mempertimbangkan properti lain yang lebih sesuai
Kesimpulan
Appraisal bukan sekadar formalitas. Tahap ini menentukan seberapa besar bantuan bank dan seberapa banyak dana yang harus kamu siapkan sendiri. Dengan memahami cara kerjanya sejak awal, kamu bisa merencanakan keuangan dengan lebih tenang dan menghindari kejutan di tengah proses KPR.
Bingung memilih rumah atau mau tahu apakah harganya wajar? Calon Rumah siap menemani. Calon ga mesti satu, jadi bandingkan beberapa pilihan sebelum memutuskan.
Catatan: biaya, persentase pembiayaan, dan ketentuan appraisal berbeda di tiap bank dan dapat berubah mengikuti kebijakan bank serta Bank Indonesia. Selalu konfirmasi ke bank yang kamu tuju.
Agen kami siap membantu Anda mendapatkan properti idaman Anda!
Appraisal KPR: Apa Itu, Kenapa Penting?
- account_circle bang syah
Punya Rumah Sendiri Bukan Lagi Impian
- account_circle bang syah
Panduan Dan Tips Dekorasi Interior Dirumah
- account_circle bang syah
Tips Memilih Kayu dan Genteng untuk Atap Rumah Kita
- account_circle bang syah
 Bang Syah
Saat ini belum ada komentar