Beli Rumah Bareng Pasangan atau Sendiri? Pertimbangkan Ini Sebelum Memutuskan
- account_circle bang syah
- calendar_month 21 November 2026
- visibility 3
- comment 0 komentar
Membeli rumah adalah salah satu keputusan finansial dan emosional paling besar dalam hidup. Di tengah harga hunian yang terus bergerak dan banyaknya pilihan—mulai dari rumah subsidi hingga perumahan komersial di kawasan berkembang seperti Panam dan Rimbo Panjang—banyak pencari rumah bertanya: lebih baik beli rumah bareng pasangan atau beli sendiri dulu?
Keduanya sama-sama punya keunggulan dan tantangan. Kuncinya bukan soal mana yang paling ideal secara teori, melainkan mana yang paling realistis dengan kondisi keuangan, rencana jangka panjang, dan kesiapan kalian saat ini.
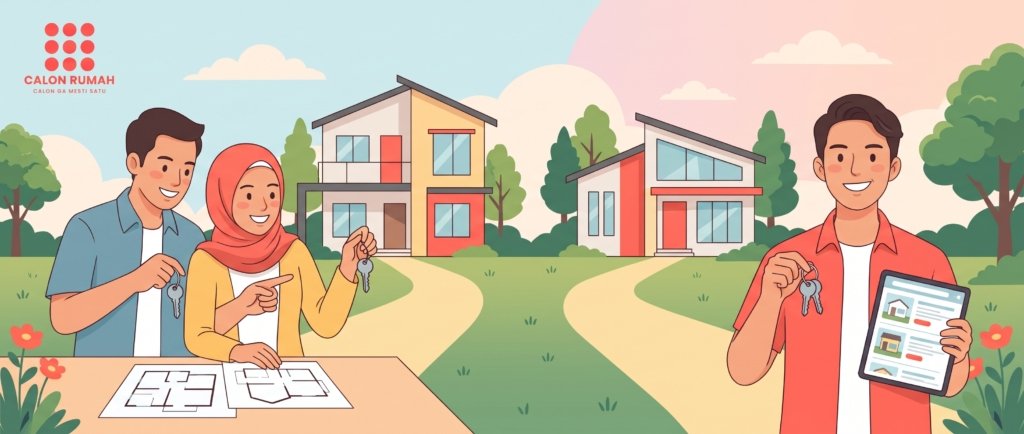
1. Kelebihan & Tantangan Beli Rumah Bareng Pasangan
Membeli hunian bersama pasangan (baik yang sudah menikah maupun yang sedang merencanakan masa depan bersama dengan dasar hukum yang jelas) sering dipilih karena daya beli terasa lebih ringan.
Kelebihannya:
- Daya beli lebih besar: Gabungan penghasilan berdua sering kali membantu memperbesar plafon pengajuan KPR atau mempercepat terkumpulnya dana DP dan biaya awal.
- Beban cicilan terasa lebih terbagi: Angsuran bulanan, biaya perawatan rumah, hingga tagihan utilitas bisa diatur pembagiannya sesuai kesepakatan.
- Perencanaan ruang lebih selaras: Sejak awal, layout, tipe rumah, dan lokasi bisa disesuaikan dengan kebutuhan hidup berdua atau rencana keluarga ke depan.
Tantangannya:
- Butuh kesepakatan finansial yang transparan: Perbedaan gaya belanja, tanggungan pribadi, atau prioritas menabung bisa memicu gesekan jika tidak dibicarakan sejak awal.
- Aspek legalitas dan administrasi: Penting untuk memahami aturan kepemilikan, nama di sertifikat, dan dokumen pendukung pengajuan pembiayaan agar tidak menimbulkan masalah di kemudian hari.
2. Kelebihan & Tantangan Beli Rumah Sendiri
Membeli rumah atas nama pribadi memberi keleluasaan penuh dalam mengambil keputusan, terutama bagi kamu yang punya arus kas stabil dan ingin mengamankan aset lebih awal.
Kelebihannya:
- Keputusan lebih cepat dan mandiri: Kamu bebas menentukan lokasi, tipe hunian, skema pembayaran, serta waktu transaksi tanpa harus menunggu sinkronisasi jadwal atau preferensi orang lain.
- Kepemilikan aset jelas sejak awal: Seluruh proses legalitas dan pengelolaan aset berada langsung di bawah kendalimu.
- Fleksibel untuk jangka panjang: Bisa ditempati sendiri, disewakan, atau dijadikan aset jangka menengah sebelum berencana upgrade hunian di masa depan.
Tantangannya:
- Seluruh beban di satu pundak: DP, biaya akad/notaris, cicilan bulanan, dan dana darurat untuk perawatan rumah semuanya bertumpu pada satu penghasilan.
- Ruang gerak anggaran lebih ketat: Kamu perlu memastikan rasio cicilan tetap aman agar kondisi keuangan bulanan tidak terlalu tertekan.
3. Cara Menentukan Pilihan yang Paling Masuk Akal
Daripada terjebak perdebatan mana yang “lebih baik”, coba cek beberapa indikator praktis ini:
- Hitung kemampuan bayar bulanan: Pastikan total cicilan tetap nyaman di kisaran kapasitas keuanganmu dan sisakan ruang untuk kebutuhan harian serta tabungan/dana darurat.
- Samakan visi waktu dan lokasi: Apakah kalian butuh rumah yang siap huni dekat area kerja/kampus/fasilitas umum, atau mengincar kawasan berkembang dengan harga lebih terjangkau?
- Manfaatkan riset digital sebelum survei: Bandingkan lokasi, kisaran harga, simulasi cicilan, dan spesifikasi unit langsung dari layar ponsel atau tablet—semudah sentuhan jari—sebelum meluangkan waktu survei ke lokasi agar prosesnya lebih efisien.
- Ingat bahwa pilihan selalu bisa bertumbuh: Rumah pertama tidak harus menjadi pelarian terakhir selamanya. Di Calon Rumah, kami percaya “Calon Ga Mesti Satu”—selalu ada opsi yang bisa disesuaikan dengan tahap hidup dan budget kamu saat ini.
Memutuskan antara beli rumah bareng pasangan atau beli sendiri bukan soal berlomba siapa yang paling cepat punya rumah, melainkan soal menemukan ritme keuangan dan kesiapan yang paling sehat untuk jangka panjang. Baik kamu melangkah sendiri dengan kendali penuh maupun berdua dengan pembagian peran dan rencana bersama, rumah yang tepat adalah rumah yang membuatmu tetap tenang secara finansial sekaligus nyaman ditinggali.
Mulailah dari langkah paling ringan: cek kemampuan cicilan, tentukan kriteria lokasi yang kamu butuhkan, lalu bandingkan berbagai pilihan unit secara praktis sebelum survei langsung. Di Calon Rumah, kamu tidak perlu merasa terjebak pada satu opsi kaku—karena Calon Ga Mesti Satu, dan selalu ada jalan menuju hunian yang sesuai dengan tahap hidupmu.
Agen kami siap membantu Anda mendapatkan properti idaman Anda!
 Bang Syah
Saat ini belum ada komentar